Sommaire
Comprendre le fonctionnement du crédit hypothécaire
Le crédit hypothécaire est un prêt immobilier garanti par une hypothèque sur le bien que vous financez. Cela signifie que si vous ne parvenez pas à rembourser le prêt, la banque peut saisir le bien pour récupérer ce qu'elle a avancé. Cette garantie rend le crédit hypothécaire attractif pour les établissements financiers, mais elle impose également une grande responsabilité à l'emprunteur. Il est donc essentiel de bien évaluer votre capacité de remboursement avant de vous engager.
Les critères d'éligibilité
Pour obtenir un crédit hypothécaire, plusieurs critères sont pris en compte par les prêteurs. Voici les principaux :
- Vos revenus et votre situation professionnelle : Un emploi stable et des revenus réguliers sont des atouts majeurs.
- Votre taux d'effort : Ce dernier ne doit pas dépasser 35 % de vos revenus nets. Il est calculé en rapportant vos charges de tous les emprunts à vos revenus.
- La durée de votre crédit : Celle-ci ne doit pas excéder 25 ans, sauf dans certains cas particuliers comme un différé pour un achat sur plan ou une construction, qui peut aller jusqu'à 27 ans.
- La qualité de votre apport personnel : Un apport personnel conséquent peut jouer en votre faveur et améliorer votre dossier.
Évaluer votre capacité d'emprunt
Avant de faire une demande de crédit hypothécaire, il est important d'évaluer votre capacité d'emprunt. Cela implique d'examiner vos revenus nets, vos charges mensuelles, ainsi que votre apport personnel. Un courtier peut vous assister dans cette évaluation, qui est gratuite et sans engagement. Cela vous permettra de mieux comprendre le montant que vous pouvez emprunter.
Le taux d'effort
Le taux d'effort est un indicateur clé pour déterminer votre capacité à rembourser un crédit. Selon la décision du Haut Conseil de stabilité financière du 29 septembre 2021, il doit rester en dessous de 35 % de vos revenus nets mensuels. Par exemple, si vous avez des revenus nets de 3 000 euros par mois, votre mensualité de crédit ne doit pas excéder 1 050 euros. En tenant compte de la mensualité de 1 149,67 euros pour un prêt de 200 000 euros sur 20 ans à 3,40 %, vos revenus nets mensuels doivent être d'au moins 3 284,78 euros en l'absence d'autres crédits.
Les taux du crédit hypothécaire
Les taux du crédit hypothécaire peuvent varier en fonction de la durée du prêt et des conditions du marché. Actuellement, selon le barème d'Accord-credit.fr au 28/10/2026, voici les taux fixes nominaux hors assurance, qui sont indicatifs et susceptibles d'évoluer :
- 7 ans : 2,90 %
- 10 ans : 2,99 %
- 15 ans : 3,15 %
- 20 ans : 3,40 %
- 25 ans : 3,60 %
Ces taux peuvent être influencés par différents facteurs, notamment la politique monétaire et la concurrence entre les établissements bancaires. Il est recommandé de suivre l'évolution du marché pour optimiser votre financement.
Exemple de financement
Pour rendre ces informations plus concrètes, prenons un exemple de financement. Imaginons que vous souhaitiez obtenir un prêt de 200 000 euros sur 20 ans à un taux de 3,40 % hors assurance. Dans ce cas, votre mensualité s'élèverait à 1 149,67 euros. Cela représente un engagement financier important, et il est essentiel de s'assurer que cette mensualité s'intègre bien dans votre budget.
Pour rembourser cette mensualité, il est nécessaire de disposer d'au moins 3 284,78 euros de revenus nets mensuels, en tenant compte de l'absence d'autres crédits. Ces chiffres sont indicatifs et peuvent varier selon votre situation personnelle. Une étude personnalisée est fortement conseillée pour vous assurer de la faisabilité de votre projet.
Choisir son assurance emprunteur
L'assurance emprunteur joue un rôle fondamental dans votre crédit hypothécaire. Elle assure le remboursement de votre prêt en cas d'incapacité de paiement due à un décès, une invalidité ou une maladie. Avec la loi Lemoine, vous avez la possibilité de changer d'assurance à tout moment, sans frais, dès la signature, à condition que le nouveau contrat offre des garanties équivalentes. Cela vous permet de profiter des meilleures conditions qui correspondent à votre situation.
Les différentes options d'assurance
Il existe plusieurs types d'assurances emprunteurs :
- Assurance groupe : généralement proposée par la banque, elle peut être moins compétitive en termes de tarifs.
- Assurance individuelle : souscrite auprès d'un assureur, elle est souvent plus flexible et mieux adaptée à vos besoins spécifiques.
Il est essentiel de comparer ces options pour choisir celle qui vous convient le mieux. N'hésitez pas à demander conseil à votre courtier sur les meilleures solutions du marché.
Finaliser votre crédit hypothécaire
Après avoir sélectionné le crédit hypothécaire qui vous convient le mieux, il est temps de finaliser votre dossier. Cela implique la préparation de différents documents, tels que vos bulletins de salaire, vos relevés bancaires, et vos justificatifs d'identité. La banque examinera attentivement ces éléments avant de vous présenter une offre définitive.
Points à vérifier avant de signer
Avant de signer votre contrat de crédit hypothécaire, il est crucial de vérifier certains éléments :
- Le montant total à rembourser : assurez-vous de bien comprendre le coût total de votre crédit.
- Le taux d'intérêt et les conditions de révision : soyez attentif aux modalités de variation du taux.
- Les frais de dossier et de notaire : ces frais peuvent varier et impacter votre budget total.
- Les options de remboursement anticipé : renseignez-vous sur les conditions de remboursement anticipé, qui peuvent vous faire économiser sur les intérêts.
Ces éléments sont primordiaux pour éviter toute mauvaise surprise. Il est préférable de demander des éclaircissements à votre courtier pour vous assurer que tout est clair avant de procéder.
Pour vérifier les règles en vigueur, consultez aussi la rubrique Argent de Service-Public.fr.
À lire aussi sur le blog : tous les articles du blog.
Accompagnement dans votre projet
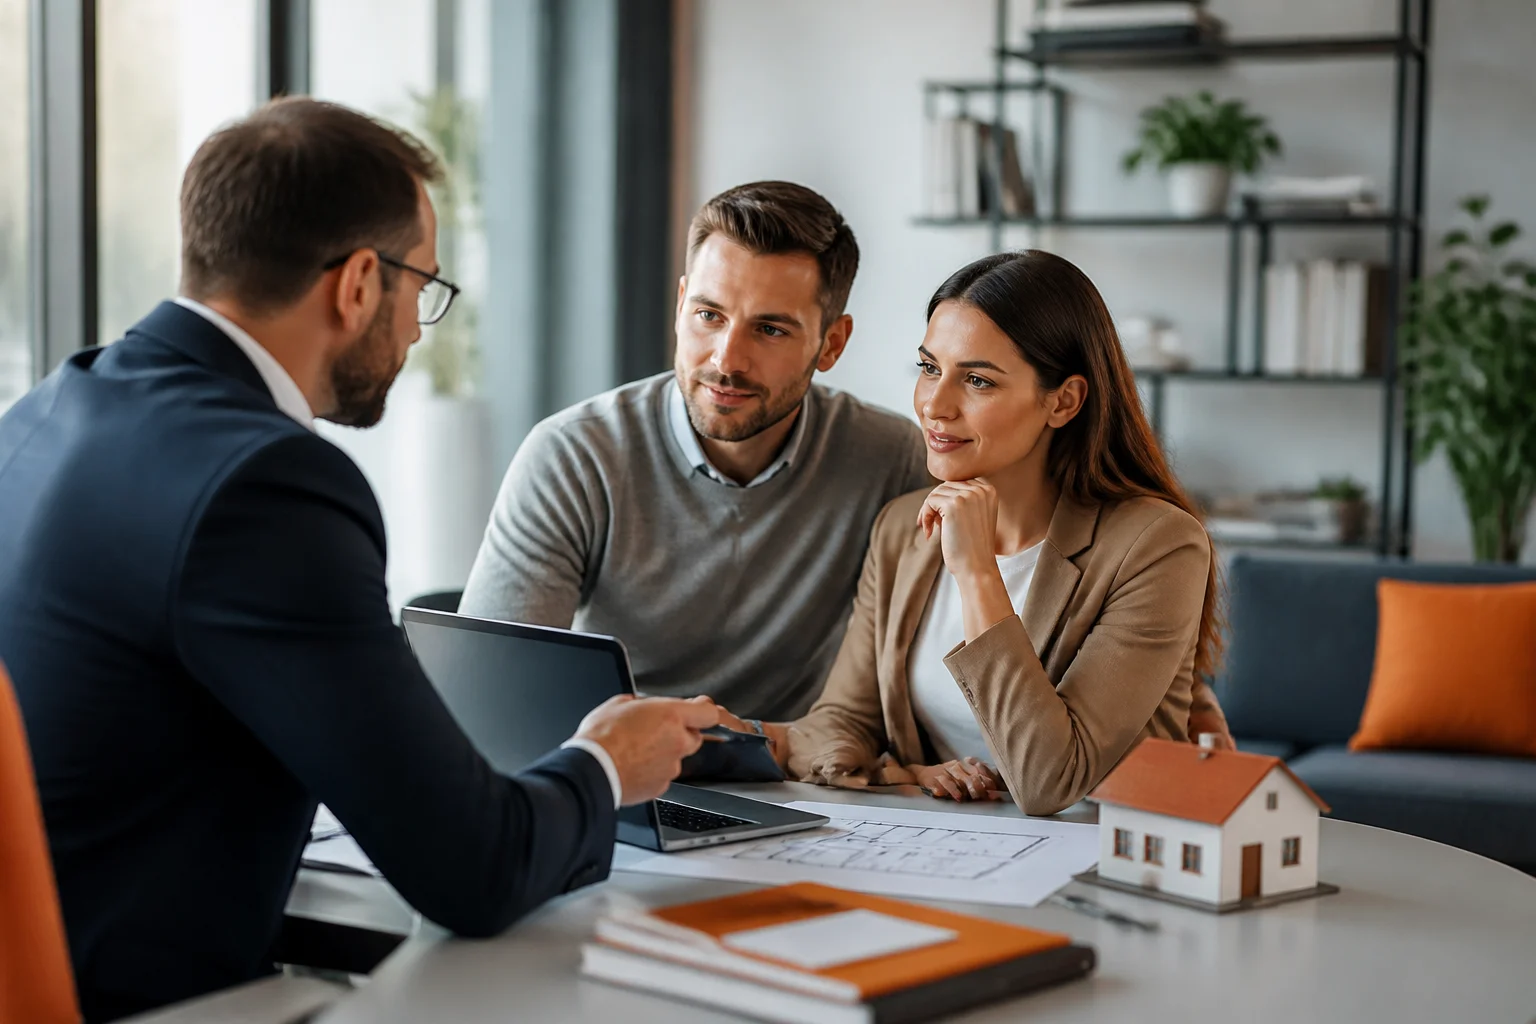
Le crédit hypothécaire est une étape déterminante dans la réalisation de votre projet immobilier. Que vous soyez primo-accédant ou investisseur, il est essentiel de bien vous préparer en amont. L'étude de votre dossier par un courtier est gratuite et sans engagement, et cet accompagnement peut s'avérer précieux pour optimiser votre financement.
Si vous avez des questions concernant votre projet ou des éléments que vous souhaitez approfondir, n'hésitez pas à vous renseigner. Votre courtier est là pour vous aider à naviguer dans le monde complexe du crédit hypothécaire et à vous guider vers la meilleure solution pour votre situation.
Pour avancer sur votre dossier, vous pouvez demander une étude gratuite à un courtier Accord-credit.fr.
Pour vous faire une idée de l'accompagnement proposé, consultez les témoignages de nos clients.