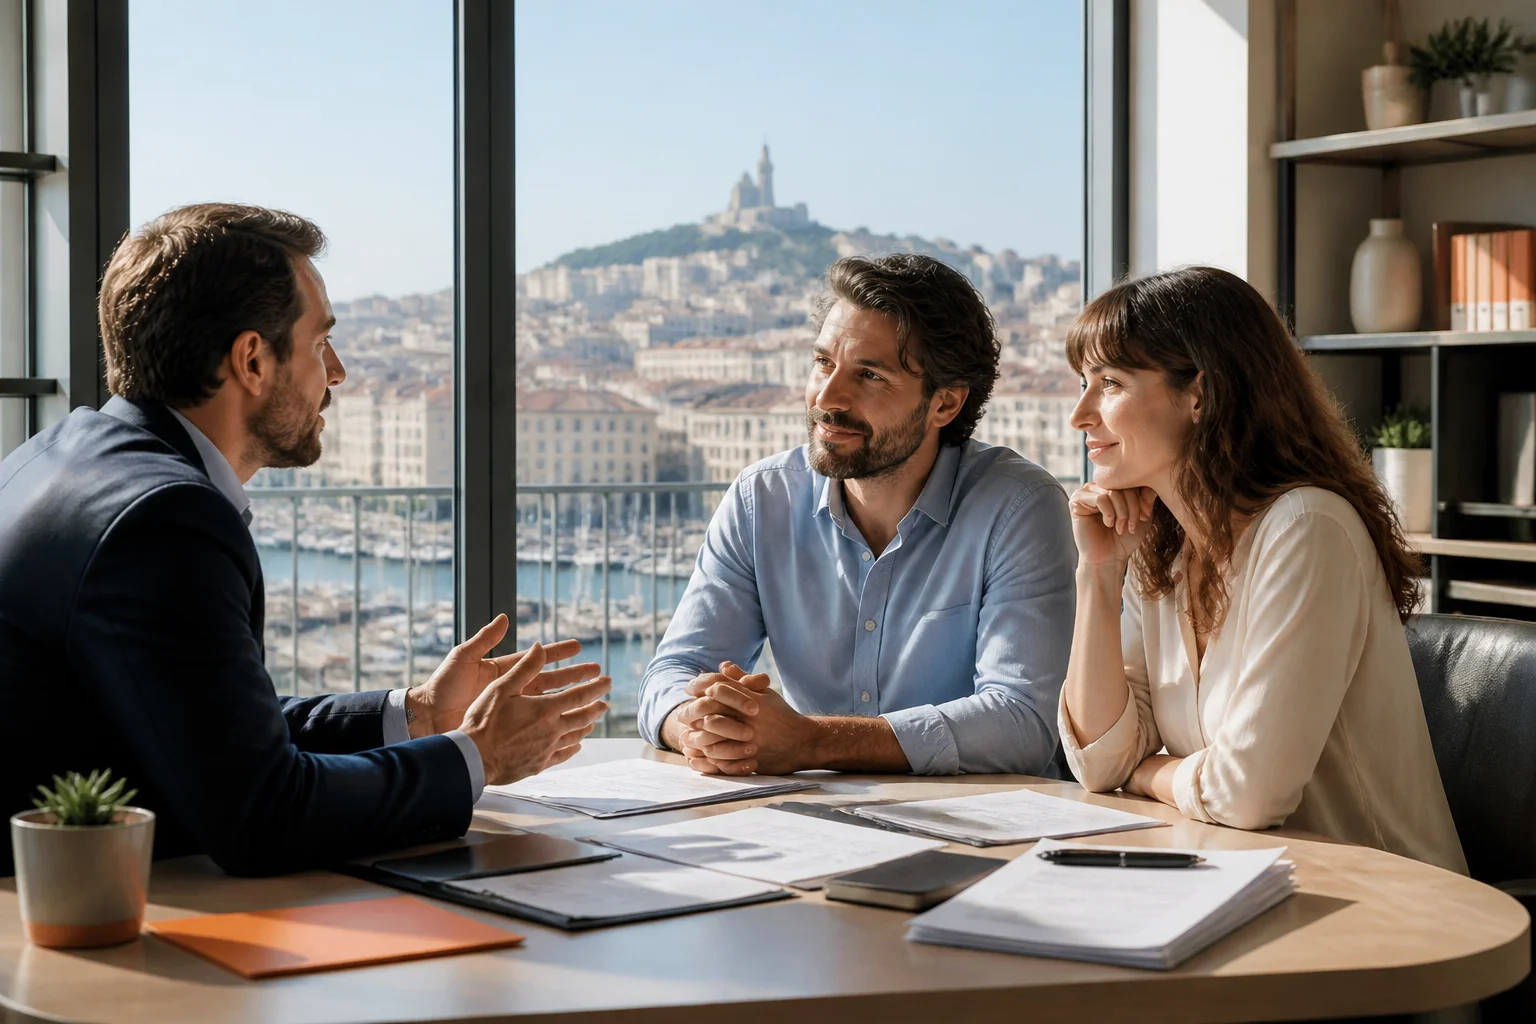
Pour les travailleurs indépendants, préparer un dossier de prêt immobilier consiste d'abord à rendre leurs revenus aussi lisibles que possible pour la banque. Votre activité peut être rentable et régulière, mais les pièces qui la décrivent ne se lisent pas toujours aussi facilement que des fiches de paie.
À Marseille comme ailleurs, l'analyse porte sur votre situation complète : activité, revenus, charges, apport et projet. Préparer le dossier en amont permet de repérer les points à expliquer et de présenter des éléments cohérents. Cela ne préjuge pas de la décision de la banque, qui étudie chaque demande selon ses propres critères.
Sommaire
- Travailleurs indépendants : ce que la banque cherche à comprendre
- Travailleurs indépendants : réunir les pièces utiles
- Présenter vos revenus et votre activité sans ambiguïté
- Évaluer votre capacité d'emprunt et vérifier le cadre
- Exemple de financement à Marseille : lire les chiffres avec prudence
- Assurance, apport et points à vérifier avant de déposer le dossier
- Préparer la suite avec un courtier
Travailleurs indépendants : ce que la banque cherche à comprendre
La banque évalue votre capacité à rembourser le prêt dans la durée. Elle cherche à comprendre comment votre activité génère des revenus, si ceux-ci sont réguliers et quelles charges pèsent sur votre budget. Votre statut juridique apporte une information utile, mais ne suffit pas à résumer votre situation financière.
Selon votre activité, les revenus peuvent varier d'un exercice à l'autre. Il faut donc distinguer le chiffre d'affaires, le bénéfice ou la rémunération réellement disponible, ainsi que les sommes conservées dans l'entreprise. Pour les travailleurs indépendants, présenter ces éléments clairement aide à expliquer les écarts et les mouvements importants dans les comptes.
La stabilité ne signifie pas que vos revenus doivent être identiques chaque mois. La banque cherche plutôt à comprendre leur origine et leur évolution. Si votre activité est récente, saisonnière ou en développement, expliquez le contexte et joignez les éléments qui permettent d'en apprécier la continuité.
Travailleurs indépendants : réunir les pièces utiles
Préparez un dossier organisé, composé de documents lisibles et à jour. Les pièces demandées varient selon votre statut, votre activité et les établissements consultés. La banque peut généralement examiner des justificatifs personnels, bancaires, fiscaux et professionnels pour comprendre vos revenus et vos charges.
- Vos documents d'identité et les éléments relatifs à votre situation familiale.
- Vos relevés de comptes personnels et, si nécessaire, professionnels.
- Vos déclarations fiscales et les justificatifs de revenus disponibles.
- Les documents comptables utiles à la compréhension de l'activité, préparés avec votre expert-comptable si vous en avez un.
- Les justificatifs de crédits en cours, de charges récurrentes et de votre apport.
- Les documents liés au bien et au projet, dès qu'ils sont disponibles.
Évitez de transmettre une pile de pièces sans explication. Classez-les par thème et ajoutez une courte présentation de votre activité et de ses évolutions. Si un document fait apparaître une baisse ponctuelle, une dépense exceptionnelle ou un changement de rémunération, indiquez-en la raison et fournissez les justificatifs pertinents.
Présenter vos revenus et votre activité sans ambiguïté
Les justificatifs dépendent de votre statut. Un entrepreneur individuel, un dirigeant rémunéré par sa société et un professionnel dont les revenus fluctuent ne présentent pas exactement les mêmes documents. Dans chaque cas, la banque doit pouvoir rapprocher les sommes déclarées, les revenus effectivement perçus et les charges professionnelles.
Travailleurs indépendants, ne confondez pas les recettes de l'entreprise avec votre revenu personnel disponible. Si votre rémunération a changé, précisez depuis quand et pour quelle raison. Si vous percevez des revenus complémentaires, indiquez leur nature et joignez les justificatifs correspondants. Votre expert-comptable peut vous aider à présenter les données de manière cohérente.
Vous pouvez aussi documenter la continuité de votre activité avec des contrats récurrents, une clientèle diversifiée, un carnet de commandes ou une évolution clairement établie. Ces éléments ne remplacent pas l'analyse financière et ne garantissent pas une décision favorable. Ils donnent du contexte aux chiffres, notamment lorsque les revenus varient.
Évaluer votre capacité d'emprunt et vérifier le cadre
La décision du Haut Conseil de stabilité financière du 29 septembre 2021 fixe un taux d'effort qui n'excède pas 35 % et une durée de crédit qui n'excède pas 25 ans. La durée peut aller jusqu'à 27 ans avec un différé, par exemple pour un achat sur plan ou une construction. Le taux d'effort rapporte les charges de tous les emprunts aux revenus.
Par exemple, pour 3 000 euros de revenus nets mensuels, 35 % = 1 050 euros de mensualités de crédit au plus. Tous les emprunts entrent dans le calcul : un crédit à la consommation ou un autre prêt immobilier réduit la capacité disponible. La banque examine aussi le reste à vivre et la cohérence générale du projet.
La mensualité ne comprend pas toujours seulement le remboursement du capital et des intérêts. L'assurance emprunteur peut également peser dans le budget. Comparez les propositions en vérifiant ce que couvrent les montants indiqués. Pour les travailleurs indépendants, une étude personnalisée aide à prendre en compte les variations de revenus et les emprunts déjà en cours.
Exemple de financement à Marseille : lire les chiffres avec prudence
À titre d'exemple, un prêt de 200 000 euros sur 20 ans à 3,40 % hors assurance = mensualité de 1 149,67 euros. Ce taux fixe nominal hors assurance correspond au barème du réseau Accord-credit.fr au 28/10/2026. Les taux sont indicatifs et susceptibles d'évoluer ; cet exemple ne constitue ni une offre de prêt ni une promesse d'obtention.
La mensualité de 1 149,67 euros de l'exemple demande au moins 3 284,78 euros de revenus nets mensuels (sans autre crédit). Cette illustration ne remplace pas l'étude de votre dossier : votre situation, l'assurance, vos charges et les conditions proposées par les banques peuvent modifier l'analyse. Le prix du bien et l'apport dépendent de votre projet ; ils ne sont pas déduits de cet exemple.
À Marseille, l'agence Accord-credit.fr Marseille peut examiner avec vous la cohérence entre votre budget, votre apport et le financement recherché. La comparaison de plusieurs banques permet d'étudier différentes propositions, mais chaque établissement reste libre d'analyser le dossier selon ses critères. Un courtier peut aussi repérer les pièces manquantes et vous aider à expliquer les particularités de votre activité.
Assurance, apport et points à vérifier avant de déposer le dossier
L'assurance emprunteur mérite une attention particulière, car son coût et ses garanties influent sur le financement. Selon la loi Lemoine, l'emprunteur peut changer d'assurance de prêt à tout moment, sans frais, dès la signature, si le nouveau contrat offre des garanties équivalentes.
Avant de déposer votre demande, vérifiez que vos relevés ne comportent pas d'opérations difficiles à expliquer, que les crédits en cours sont déclarés et que l'apport annoncé est justifié. Gardez également une réserve adaptée à votre situation professionnelle. Mobiliser toute votre trésorerie personnelle ou professionnelle peut fragiliser votre budget après l'achat.
- Vérifiez que les revenus présentés correspondent aux justificatifs fournis.
- Expliquez les variations importantes et les événements exceptionnels.
- Recensez tous vos emprunts et vos charges récurrentes.
- Assurez-vous que le calendrier du projet vous laisse le temps de préparer les pièces.
Pour vérifier les règles en vigueur, consultez aussi le guide du financement de l'ANIL.
À lire aussi sur le blog : tous les articles du blog.
Préparer la suite avec un courtier
Pour les travailleurs indépendants, un dossier utile n'est pas forcément celui qui contient le plus de documents. C'est celui qui permet de comprendre rapidement l'activité, les revenus et le budget du foyer. Si votre rémunération varie, si votre entreprise est récente ou si vous avez plusieurs crédits, une analyse en amont peut faire ressortir les points à éclaircir.
Le courtier compare les offres de plusieurs banques. Chez Accord-credit.fr, l'étude est gratuite et sans engagement ; elle permet d'examiner votre situation et de rechercher des solutions adaptées, sans garantir un accord, un taux ou un délai. Vous pouvez contacter Accord-credit.fr Marseille pour présenter votre projet et savoir quels justificatifs préparer.
Si vous avez une question sur votre dossier, décrivez votre projet et les particularités de votre activité. Une étude personnalisée permettra d'examiner votre situation et les éléments à réunir, sans préjuger de la réponse des banques.
Pour avancer sur votre dossier, demandez une étude gratuite à votre courtier Accord-credit.fr à Marseille.
Pour vous faire une idée de l'accompagnement proposé, consultez les témoignages de nos clients.